
Circa il 60% dei sudafricani intervistati nel 2021 ha dichiarato di essere molto propenso a provare la carne coltivata, e il 53% di essere molto propenso ad acquistarla. La mia conclusione: considerare queste cifre come interesse da testare - non come vendite da aspettarsi.
La ricerca evidenzia tre aspetti:
- L'interesse supera la conoscenza: solo il 16,9% ha riferito un'elevata familiarità. Questo rispecchia i risultati di altri studi sugli atteggiamenti dei consumatori dove la curiosità spesso precede una comprensione approfondita.
- I rispondenti più giovani hanno mostrato maggiore interesse all'acquisto, mentre prezzo e informazioni hanno influenzato le risposte.
- Pagare di più è una questione a parte: il 30,1% dell'intero campione dell'indagine ha dichiarato di essere molto propenso a farlo.
Un esperimento separato ha testato scelte ipotetiche di burger, non acquisti. Per chi pianifica un lancio, mi concentrerei su informazioni di prodotto chiare e test con confezioni e prezzi reali. Nessuno dei due studi dimostra che le persone compreranno - o compreranno di nuovo.
Interesse e familiarità con la carne coltivata
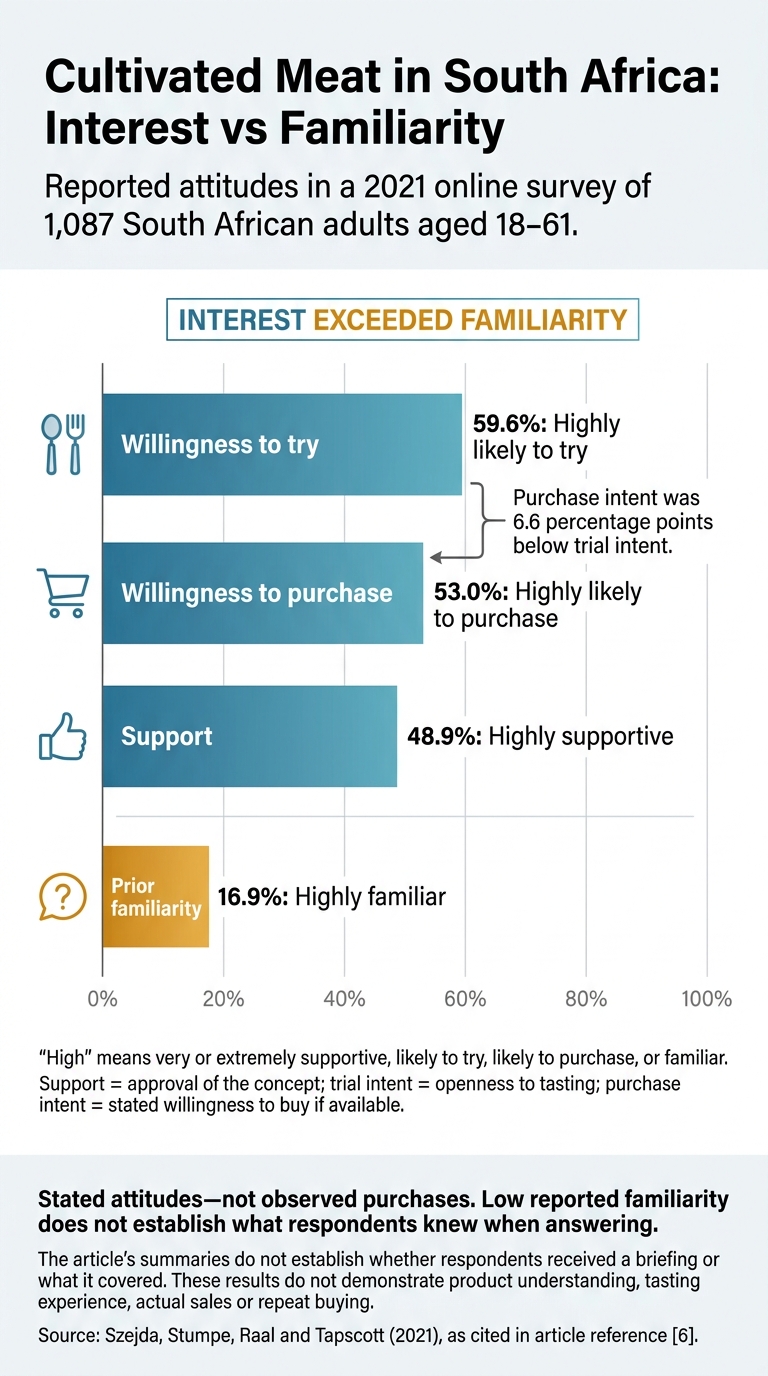
Carne coltivata in Sudafrica: interesse vs familiarità
Sostegno, propensione a provare e ad acquistare, e familiarità
L'indagine di Szejda, Stumpe, Raal e Tapscott del 2021 ha misurato quattro atteggiamenti distinti. L'interesse era molto più alto della familiarità, ma ogni misura racconta una storia diversa.[6]
| Misura | Percentuale | Etichetta della risposta all'indagine |
|---|---|---|
| Sostegno alla carne coltivata | 48,9% | Molto favorevole |
| Propensione a provare la carne coltivata | 59,6% | Molto probabile che provino |
| Propensione ad acquistare la carne coltivata | 53,0% | Molto probabile che acquistino |
| Familiarità pregressa con la carne coltivata | 16,9% | Molto familiare |
Qui, “alto” significa molto o estremamente favorevole, propenso a provare, propenso ad acquistare o familiare. Il sostegno indica l'approvazione del concetto. L'intento di prova significa apertura all'assaggio, mentre l'intento di acquisto significa disponibilità all'acquisto se disponibile.[6]
L'intento di acquisto era 6,6 punti percentuali inferiore all'intento di prova. Essere abbastanza curiosi da provare la carne coltivata non equivale a volerla acquistare.[6]
L'apertura non è un'accettazione informata
La scarsa familiarità suggerisce che l'interesse non rifletteva necessariamente una conoscenza approfondita. I riassunti non specificano se i rispondenti abbiano ricevuto informazioni introduttive prima di rispondere, né quali argomenti siano stati trattati. Di conseguenza, non possono mostrare cosa i partecipanti sapessero all'epoca.[6]
Le risposte non stabiliscono neppure se i rispondenti comprendessero come viene prodotta la carne coltivata, valutassero la sicurezza o i profili nutrizionali o avessero assaggiato la carne coltivata.[6] I lanci commerciali richiederanno spiegazioni chiare sulle modalità di produzione, sulla sicurezza e sul profilo nutrizionale. La disponibilità a provarla non significa che a queste domande sia già stata data una risposta.
La questione successiva riguarda quali gruppi fossero più propensi ad acquistarla.
sbb-itb-c323ed3
Chi era più interessato all'acquisto?
La questione successiva riguarda quali gruppi fossero più propensi a dichiarare che l'avrebbero acquistata.
Interesse all'acquisto per età e gruppo demografico
Nel sondaggio nazionale, i rispondenti "born-free" e i millennial — le due coorti più giovani — hanno riportato un maggiore interesse all'acquisto.
| Gruppo | Molto propensi ad acquistare carne coltivata |
|---|---|
| Rispondenti born-free | 55% |
| Millennial | 55% |
| Gen X | 46% |
Queste cifre sono arrotondate rispettivamente da 54,7%, 55,3% e 46,3%.[2][6] Per rispondenti born-free si intendono generalmente i sudafricani nati dopo il 1994.[1]
Un esperimento di scelta separato ha utilizzato fasce di età differenti: sotto i 28 anni, 28–41 e 42–61. I suoi risultati non devono essere associati direttamente ai gruppi del sondaggio.[1][3] Tra i suoi 649 partecipanti, i rispondenti più giovani e neri hanno mostrato preferenze relativamente più marcate per la carne coltivata e i burger a base vegetale. I rispondenti più anziani e bianchi hanno preferito la carne bovina convenzionale.
Si trattava di scelte simulate, non delle intenzioni di acquisto dichiarate misurate dalle percentuali del sondaggio sopra riportate. I modelli evidenziano un'associazione, non un nesso di causalità.[1][3][5]
L'analisi di segmentazione del sondaggio ha esaminato più da vicino i rispondenti con un forte interesse all'acquisto.
Come è stato definito il gruppo degli early adopter
L'analisi di segmentazione ha utilizzato la stessa indagine su scala nazionale condotta su 1.087 adulti di età compresa tra 18 e 61 anni, non un campione separato. Gli early adopter erano rispondenti con una forte intenzione d'acquisto, non acquirenti confermati. Tendevano a essere più giovani, in particolare appartenenti alle coorti born-free e millennial. Inoltre, presentavano una maggiore probabilità di essere neri, risiedere in un centro urbano o cittadino, parlare inglese e/o isiZulu ed essere onnivori.[9]
Il prezzo costituiva un altro elemento chiave di questo profilo: il 51% degli early adopter si dichiarava fortemente propenso a pagare di più.[4][9] Questo dato offre ai responsabili marketing un'indicazione utile sul target da raggiungere, pur senza dimostrare la reale domanda di mercato. In ottica di pianificazione del lancio, suggerisce strategie di sensibilizzazione nelle città, messaggi in inglese e isiZulu e test diretti sul prezzo, evitando di presumere la domanda basandosi esclusivamente sui dati demografici.
Cosa potrebbe influenzare le decisioni d'acquisto?
Una volta individuati i segmenti più interessati all'acquisto, la fase successiva consiste nel valutare come le informazioni e il prezzo incidano su tale interesse. Gusto, salute e sicurezza definiscono le aspettative, ma si tratta di percezioni, non di proprietà comprovate del prodotto. Uno studio condotto nell'Eastern Cape ha rilevato dubbi su autenticità, gusto, salubrità e commestibilità. Dopo aver appreso il metodo di produzione, il 53% ha dichiarato che la consumerebbe.[8] Inoltre, le informazioni sugli impatti ambientali hanno modificato le stime della disponibilità a pagare nell'esperimento di scelta.[3] Le informazioni possono orientare l'interesse, ma il prezzo e le proprietà organolettiche restano determinanti, come evidenziato in questa guida alla scelta tra carne coltivata e carne tradizionale.
Intenzioni rilevate dal sondaggio a confronto con scelte sperimentali
L'indagine ha rilevato le intenzioni dichiarate dai partecipanti. L'esperimento ha invece richiesto ai partecipanti di scegliere tra carne bovina convenzionale, carne coltivata, burger a base di proteine di pisello, burger a base di proteine di lievito oppure l'opzione di non acquistare nulla, a condizioni di prezzo stabilite.[3]
| Campione | Misura | Risultato | Limite |
|---|---|---|---|
| Esperimento di scelta, 649 consumatori | Quota stimata di carne coltivata a parità di prezzo | 38%[3] | Scelte ipotetiche; subordinate alle opzioni di prodotto e al prezzo ipotizzato, non rappresentano una previsione di mercato |
Ai fini dell'analisi a parità di prezzo, tutte le alternative alimentari presentavano un costo di 125 rand sudafricani per 400 g.[3][10] Il 38% si riferisce unicamente a chi ha selezionato un prodotto alimentare, non alla totalità dei partecipanti. Per i test di lancio, si raccomanda di sottoporre agli acquirenti formati di confezione reali a differenti fasce di prezzo, anziché limitarsi a valutare la propensione dichiarata alla prova.
Chi si è dichiarato disposto a pagare di più?
Anche la sensibilità al prezzo varia, persino all'interno del gruppo degli early adopter identificato in precedenza. Questi rispondenti hanno espresso una forte intenzione di acquisto, ma non erano acquirenti confermati.[9] Una forte disponibilità a pagare di più e una generica apertura a farlo implicano soglie differenti.
| Base del campione | Categoria di risposta | Risultato riportato | Interpretazione e limite |
|---|---|---|---|
| Sottogruppo di early adopter | Molto o estremamente probabile che paghino di più | 51%[9] | Forte disponibilità dichiarata all'interno di questo sottogruppo, non spesa effettiva |
| Sottogruppo di early adopter | Almeno in parte probabile che paghino di più | 94%[9] | Una categoria ampia che non mostra quanto sovrapprezzo le persone accetterebbero |
Dichiarare che si pagherebbe di più non rivela quanto sovrapprezzo gli acquirenti accetterebbero, né se acquisterebbero comunque la carne coltivata qualora fosse disponibile un'opzione più economica.
Conclusione: cosa significano i risultati per i lanci futuri
I risultati indicano la presenza di interesse, ma i lanci avranno successo solo se ridurranno l'incertezza su prezzo, sicurezza e formato del prodotto. Nel sondaggio online del 2021, il 60% ha dichiarato un'elevata probabilità di provare la carne coltivata e il 53% di acquistarla. Tuttavia, solo il 16,9% ha riferito un'elevata familiarità, e il 30,1% un'elevata probabilità di pagare di più.[6][7] Questi dati segnalano una potenziale domanda, non previsioni di vendita per un mercato specifico.
Dato il basso livello di familiarità, un'etichettatura chiara e spiegazioni semplici risultano fondamentali.
Cosa devono sapere i consumatori prima dell'acquisto
I prodotti futuri richiedono formati familiari ed etichette chiare che riportino ingredienti, allergeni, conservazione, preparazione e prezzo. Si tratta di requisiti pratici di lancio, non di affermazioni verificate dai sondaggi sudafricani.
Cosa la ricerca non può dirci
I sondaggi online registrano atteggiamenti dichiarati, mentre le scelte ipotetiche analizzano i trade-off. Nessuno dei due approcci dimostra acquisti reali, acquisti ripetuti o soddisfazione.[1][2]
FAQ
Quanto sono rappresentativi questi sondaggi sudafricani?
Questi sondaggi aiutano a comprendere l'accettazione dei consumatori e le tendenze demografiche, ma potrebbero non rappresentare appieno l'intera popolazione [1]. Ciò che le persone dicono che compreranno non sempre corrisponde a ciò che acquistano [2]. I risultati indicano quindi possibili interessi e atteggiamenti, piuttosto che prevedere in modo affidabile i futuri comportamenti d'acquisto [2].
L'assaggio della carne coltivata potrebbe cambiare l'interesse all'acquisto?
Sì. Sondaggi e prove suggeriscono che assaggiare la carne coltivata può aumentare l'interesse ad acquistarla - a condizione che offra sapori familiari e una consistenza soddisfacente, simile alla carne tradizionale. Informazioni chiare fornite insieme ai campioni possono anche migliorare l'accettazione.
I sondaggi a livello nazionale nel Regno Unito mostrano che molti giovani e uomini sono aperti a provarla. Ma permangono preoccupazioni su gusto, costo e sicurezza, quindi le degustazioni sono più efficaci quando affrontano direttamente questi timori [1][2].
I risultati del 2021 sono ancora rilevanti oggi?
Sì. I risultati del 2021 rimangono utili punti di riferimento, ma vanno letti insieme a dati più recenti. La disponibilità a provare la carne coltivata è passata dal 19% nel 2012 al 26% nel 2024 [1][2]. L'accettazione rimane più elevata tra i giovani e gli uomini [1][3][2]. L'educazione e la disponibilità dei prodotti influenzano le opinioni dei consumatori, pertanto gli studi precedenti offrono un quadro utile per monitorare i progressi nel mercato britannico [1][4][5].